
Begrotingsakkoord 2025: wat verandert er voor kmo’s?
De regering De Wever heeft eindelijk een akkoord gevonden over de meerjarenbegroting. Een van de maatregelen die voor extra overheidsinkomsten moeten zorgen, is het minder (fiscaal) aantrekkelijk maken van vennootschappen. Wat verandert er voor jou?
Wat zijn de belangrijkste wijzigingen voor kmo’s?
Vanaf aanslagjaar 2027 moet je als bedrijfsleider een hogere minimumbezoldiging opnemen opdat je vennootschap nog van het verlaagd tarief in de vennootschapsbelasting zou kunnen genieten. Ook mogen je voordelen van alle aard nog maximaal 20% van je totale loonpakket uitmaken. De belastingdruk op de dividenden die je via een fiscaal gunstregime uit je vennootschap opneemt stijgt van 15% naar 18%. Daarbij worden niet alleen zogenaamde ‘managementvennootschappen’ maar álle kmo-vennootschappen geviseerd.
Strengere voorwaarden voor verlaagd vennootschapstarief
Het regeerakkoord van januari 2025 voorzag al in een aantal maatregelen die het gebruik van vennootschappen (fiscaal gezien) minder aantrekkelijk moeten maken. Toen al werd beslist om vanaf aanslagjaar 2027 het verlaagd vennootschapstarief van 20% aan strengere voorwaarden te onderwerpen:
- Je zal als bedrijfsleider een hogere minimumbezoldiging moeten opnemen, namelijk 50.000 euro (jaarlijks te indexeren) i.p.v. 45.000 euro (het mag ook minder zijn als de bezoldiging minstens gelijk is aan de belastbare winst van de vennootschap).
- De forfaitaire voordelen van alle aard die je vennootschap je als bedrijfsleider toekent mogen maximaal 20% bedragen van je totale belastbare jaarbezoldiging.
Dit staat momenteel wel nog in een voorontwerp van wet dat nog in het federaal parlement ingediend moet worden.
Daarnaast werd de belastingdruk op liquidatiereserves (13,64%) gelijkgeschakeld met de roerende voorheffing op vvpr-bis dividenden (15%). Beide worden voortaan dus tegen 15% belast én voor beide geldt een ‘wachttermijn’ van drie jaar. Dit is wel reeds in concrete wetgeving omgezet.
Begrotingsakkoord november 2025: ook hogere belasting op dividenden en liquidatiereserves
Bepaalde kmo-gunstmaatregelen worden verder afgebouwd. Omdat de regering vreest dat de maatregelen uit het regeerakkoord onvoldoende zullen zijn in de strijd tegen de zogenaamde “managementvennootschappen”, wordt in het begrotingsakkoord nu ook de belastingdruk op kmo-dividenden verhoogd. Normaal gezien zal dit als volgt gebeuren:
| Vandaag | Begrotingsakkoord | |
|---|---|---|
| VVPR-bis | 15% roerende voorheffing | 18% roerende voorheffing |
| Liquidatiereserves aangelegd vanaf 1 januari 2026 | Belastingdruk van 15% (10% aanvullende vennootschapsheffing + 6,5% roerende voorheffing na wachttermijn van 3 jaar - volledige dividendvrijstelling bij een vereffening) | Belastingdruk van 18% (10% aanvullende vennootschapsheffing + 9,8% roerende voorheffing na wachttermijn van 3 jaar - volledige dividendvrijstelling bij een vereffening) |
Het is momenteel nog niet duidelijk vanaf wanneer de verhoogde dividendbelasting van 18% van kracht wordt.
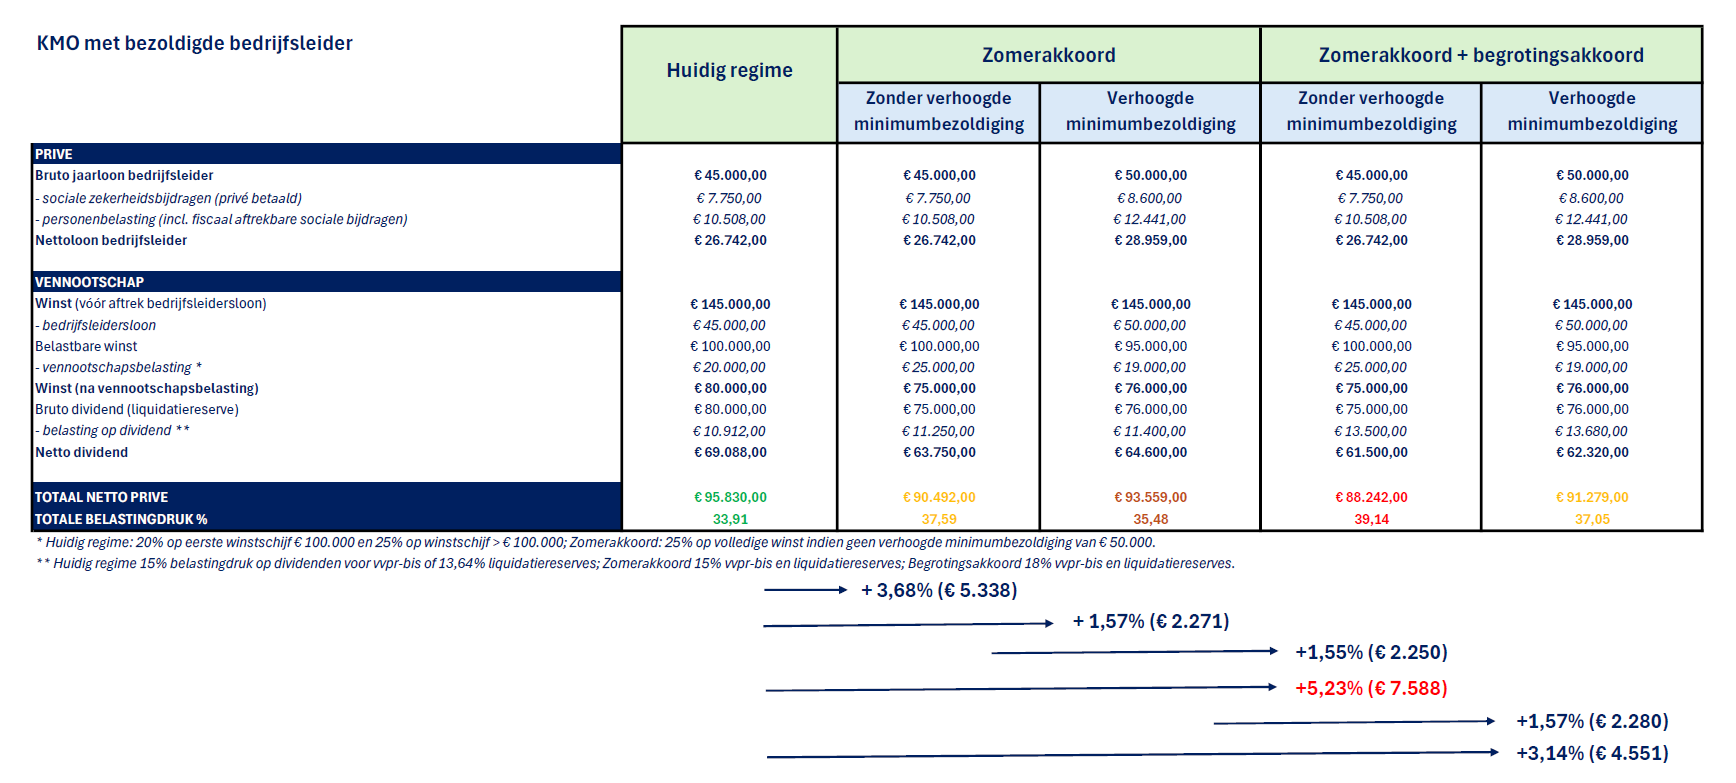
De optelsom van al die maatregelen maakt dat de totale belastingdruk op een kmo-vennootschap stijgt, in het slechtste geval zelfs met 5,23%.
Een cijfervoorbeeld ter verduidelijking:
Let op! De belastingverhoging geldt niet alleen voor managementvennootschappen (daarvan bestaat overigens geen wettelijke definitie) maar voor álle kmo-vennootschappen (dus ook de kmo’s die zorgen voor tewerkstelling, groei en investeringen).
Hoe ga je hiermee om?
Wat je nu het beste doet, hangt van de omstandigheden af.
Ben je van plan om later (bv. wanneer je met pensioen gaat) je vennootschap te vereffenen, dan kan je de winsten zoveel mogelijk ‘oppotten’ via de aanleg van liquidatiereserves om ze bij de liquidatie belastingvrij uit te keren.
Wil je daarentegen op korte termijn geld uit je vennootschap halen, dan houd je je beter klaar om op het einde van het jaar (vóór 1 januari 2026) nog snel een bijzondere algemene vergadering te organiseren om nog een dividend tegen het huidige gunsttarief uit te keren.
Let op! Ben je van plan om op termijn je vennootschap te verkopen, dan kan zo’n ‘last minute dividend’ een negatieve impact hebben in het kader van de meerwaardebelasting. Op 31 december 2025 valt immers het zogenaamde ‘fotomoment’, dat is het moment waarop de aandelen gewaardeerd worden met het oog op de latere belasting van de meerwaarde. Enkel de meerwaarden opgebouwd vanaf 1 januari 2026 zullen immers belastbaar zijn. Door nu nog (dus vóór 1 januari 2026) een dividend uit te keren, zal het eigen vermogen van je vennootschap dalen, waardoor ook de waarde van je aandelen op 31 december 2025 lager zal zijn. Daardoor zal de latere belastbare meerwaarde groter zijn.
Tip. Dat probleem stelt zich uiteraard niet bij:
- kmo-vennootschappen die op termijn willen ontbinden en vereffenen
- kmo vennootschappen met een gebroken boekjaar. De forfaitaire waardering (eigen vermogen + EBITDA x 4) gebeurt volgens het voorontwerp van wet immers op basis van de laatste jaarrekening die afsloot vóór 1 januari 2026.
Heb je vragen over de impact van het begrotingsakkoord op jouw vennootschap?
Onze specialisten staan klaar om je te begeleiden. Samen bekijken we hoe je je optimaal voorbereidt op de nieuwe fiscale realiteit.



