Kapitale vragen: slim groeien vraagt om een doordachte financieringsmix
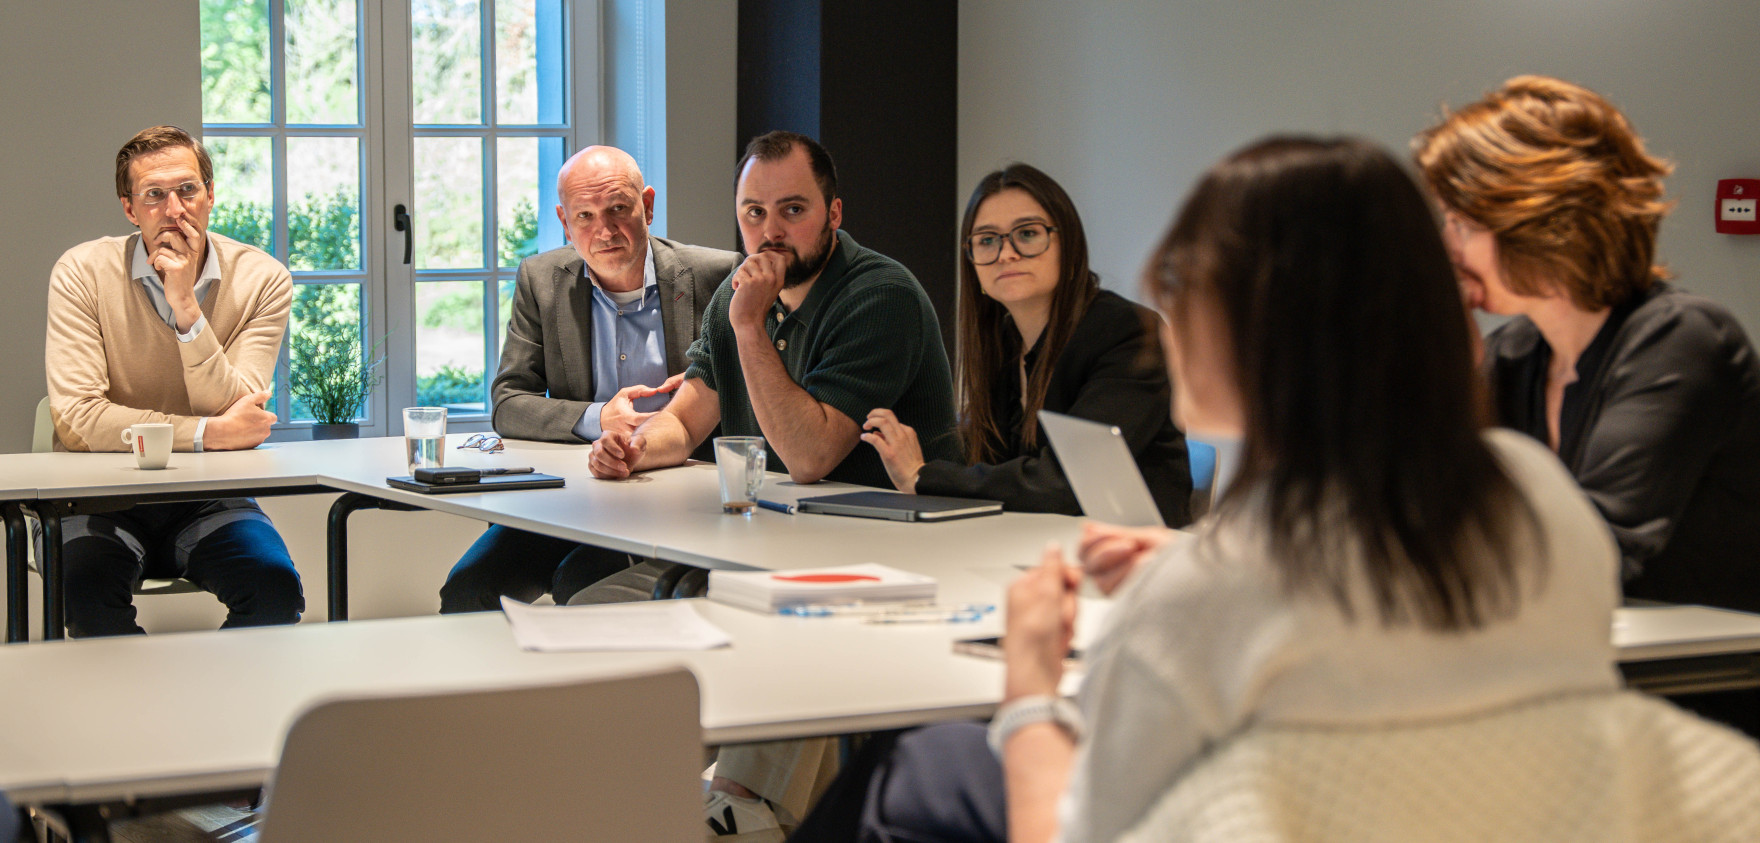
Groei financieren: dan denken veel ondernemers – logisch – aan hun bank. Maar het succesrecept blijkt toch een mix van financieringsbronnen. Alleen: wie kent de weg in het complexe financieringslandschap? Hoe overtuig je financiers? En wanneer is risicokapitaal interessant? Ondernemers deelden openhartig hun ervaringen tijdens onze rondetafel.
De antwoorden op jouw kapitale vragen over financiering
In de loop van 2026 organiseren we acht rondetafelgesprekken met SBB-klanten. Tijdens deze diepgaande debatten bespreken we de grote vragen waar zij mee worstelen, zoals financiering. In het rapport vind je onze antwoorden, een verslag van het rondetafelgesprek zelf lees je hieronder.
Een goede band met je bankier
Financiering begint met vertrouwen winnen, daar was meteen consensus over aan tafel. Maar net daar knelt vaak al het schoentje. Jonge zaakvoerders, innovatieve bedrijven of ondernemingen in sectoren onder druk botsen op terughoudendheid – zelfs van hun huisbankier.
Een deelnemer vertelde hoe hij zich bijna moest ‘uitkleden’ om een renovatiekrediet te krijgen. Een andere zaakvoerder ontwikkelt hardware, maar vertelt hoe moeilijk zo’n R&D-proces te financieren valt. Ook jonge ondernemers die een zaak overnamen of een ex-partner moesten uitkopen, voelden dat banken snel op de rem gingen staan.
Banken spelen op zeker, zoveel is duidelijk. Tegelijk hoorden we aan tafel: de juiste bankcontactpersoon kan wel degelijk het verschil maken. Een goede relatiebeheerder denkt mee, zoekt oplossingen binnen het bestaande kader en verdedigt je dossier hogerop.
Ook bleek uit het gesprek dat niet alleen cijfers doorslaggevend zijn om te overtuigen. Hoe je je dossier brengt, speelt minstens even hard mee. Trek dus pas na grondig huiswerk naar de bank. Nog een gouden tip die we aan tafel sprokkelden: bel je bankier niet alleen als je geld nodig hebt, maar werk aan een langetermijnrelatie. Vertel hem of haar af en toe over je plannen, cijfers, evoluties in je business … Zo bouw je dat vertrouwen op – het loont op cruciale momenten.
Pistes verkennen naast de bank
Bij een financieringsnood blijft de bank de eerste reflex, maar ondernemers combineren steeds vaker een waaier aan bronnen om groei mogelijk te maken. Tijdens het gesprek passeerden onder meer de revue: leningen via familie of particulieren (bv. Winwinlening via PMV), subsidies (bv. VLAIO, FIT), kapitaalrondes en crowdlending.
Zeker in het geval van snelle groei, internationalisering of innovatie wordt er uitgekeken naar bijkomende partners die meer risico durven nemen dan de bank. Leg je eieren niet in één mand, was de teneur.
Aan mogelijkheden geen gebrek in het huidige financieringslandschap, maar die veelheid brengt ook frustraties en onzekerheid mee. Veel ondernemers weten niet waar ze moeten beginnen. Een financiering aanvragen kost tijd en geduld, subsidiedossiers vereisen specifieke expertise en de opvolging van al die opties is bijna een job op zich.
De conclusie van de deelnemers: neem een expert in de arm die je kan bijstaan om financierings- of subsidiedossiers te helpen voorbereiden. Dat kan je accountant zijn, een gespecialiseerd adviseur of een vertrouwenspersoon uit je netwerk. Of neem als ondernemer bewust zelf die rol op en besteed andere taken uit. ‘Ik praat meer met investeerders en banken dan dat ik nog inhoudelijk bezig ben met mijn bedrijf’, hoorden we ook aan de rondetafel.
Investeerder vs. controle
Zodra externe financiers of partners in beeld komen, gaat financiering niet langer over geld alleen. Met een externe investeerder geef je controle af. Sommige deelnemers kiezen daarom bewust voor kleinschaligheid en behoud van autonomie. ‘Groter is niet altijd beter’, hoorden we aan tafel. Of: ‘Denk je enkel aan het financiële, of wil je ook leven?’ Dit type ondernemer wil groeien op eigen kracht, dicht bij zijn of haar bedrijf blijven en zich niet voortdurend moeten verantwoorden tegenover derden.
Maar anderen denken net heel bewust richting schaalvergroting, internationalisering of exit. Ze trekken externe investeerders aan, met complexere structuren en gedeelde controle als resultaat. Tijdig nadenken over je plannen op langere termijn en je verwachtingen is dus cruciaal. Al de rest volgt daaruit, waaronder dus ook beslissingen rond de manier waarop je je financiering organiseert.
Tegelijk heerste aan tafel het besef dat controle houden of afgeven soms een vals dilemma is. Sommige ondernemers ontdekten dat externe partners net kunnen helpen met nieuwe expertise of een groter netwerk. ‘Het adresboek van de investeerder is even belangrijk als zijn centen’, noteerden we. De sleutel ligt volgens de groep in de keuze van je financiers. Die moeten aansluiten bij jouw ondernemersvisie en het tempo van je bedrijf. Al blijven vooral goede afspraken een must.
Conclusie: financieren vraagt visie
Ondernemers navigeren in een complex financieringslandschap, waarin banken een deeltje zijn van de totale financieringsmix. Aan het einde van de rondetafel bleef dan ook één inzicht bijzonder sterk hangen: groei vraagt om financiering, maar financiering vraagt op haar beurt om grondige voorbereiding met een duidelijke ondernemersvisie als startpunt.
Benieuwd naar nog meer antwoorden op jouw kapitale vragen? Je leest ze in ons nieuwe rapport.
Gerelateerde blogs



Wil je advies dat volledig afgestemd is op jouw onderneming?
Neem contact op met het SBB-kantoor in je buurt.